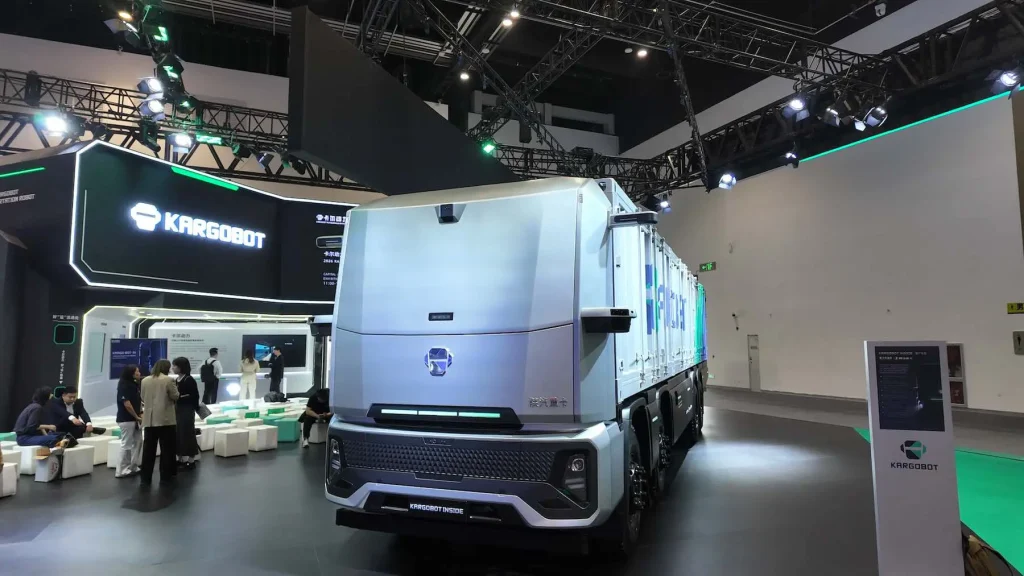
چین در حال عبور از LNG بهعنوان یک راهکار موقت برای جایگزینی سوخت دیزل است. این تحول باعث شده خودروسازان غربی علاوه بر شکاف فناوری، با فاصله قیمتی فزایندهای نیز در برابر رقبای چینی مواجه شوند.
در ماه سپتامبر، خودروهای سنگین برقی سهمی معادل ۵۰.۳ درصد از فروش کامیونهای سنگین در چین را به خود اختصاص دادند. فروش این خودروها با رشد ۳۷ درصدی نسبت به مدت مشابه سال قبل، به ۳۳ هزار و ۱۰۰ دستگاه رسید؛ این در حالی است که کل بازار کامیونهای سنگین چین با افت ۲۱ درصدی مواجه شد.
این تغییر مسیر اکنون در آمار مصرف نفت نیز قابل مشاهده است. مؤسسه کپلر (Kpler) پیشبینی میکند تقاضای گازوئیل چین در سال ۲۰۲۶ حدود ۲۳۰ هزار بشکه در روز کاهش یابد که معادل افتی در حدود ۱۰ درصد است.
البته باید توجه داشت که ناوگان کامیونهای مجهز به گاز طبیعی مایع (LNG) نیز سهم قابلتوجهی در کاهش تقاضای نفت دارند.
به نظر میرسد سرعت تحول بازار بهمراتب بیشتر از انتظارات دولت چین بوده است. دولت این کشور در ماه ژوئن هدفگذاری کرده بود که تا سال ۲۰۳۰، سهم کامیونهای سنگین انرژی نو از فروش خودروهای جدید به ۴۰ درصد برسد و تعداد این خودروها در ناوگان جادهای کشور به ۱.۶ میلیون دستگاه افزایش یابد. با این حال، سهم فروش ماهانه این خودروها هماکنون از هدف تعیینشده فراتر رفته است.
شرکت CATL نیز اکنون انتظار دارد تا سال ۲۰۲۸، خودروهای انرژی نو نیمی از فروش سالانه کامیونها در چین را تشکیل دهند؛ آن هم بهصورت یک روند پایدار و نه صرفاً یک رکورد مقطعی در یک ماه خاص.
کاهش هزینههای بهرهبرداری؛ مهمترین عامل رشد کامیونهای برقی
هزینه پایینتر بهرهبرداری، مهمترین عامل جذابیت کامیونهای برقی است؛ اما یارانههای دولتی نقش مهمی در ترغیب شرکتهای حملونقل و بهرهبرداران ناوگان برای خرید این خودروها ایفا میکنند.
قیمت خرید یک کامیون سنگین برقی همچنان بالاست و ممکن است تا ۴۵۰ هزار یوان چین (معادل ۶۴ هزار دلار آمریکا) بیشتر از نمونه دیزلی مشابه باشد.
یارانههای جایگزینی خودروهای فرسوده که مبلغ آنها به ۱۴۰ هزار یوان (معادل ۲۰ هزار دلار) میرسد، به کاهش این اختلاف قیمت کمک میکنند. برخی شهرها نیز مشوقهای مالی جداگانهای در نظر گرفتهاند.
تأثیر این مشوقها بهخوبی در ماه دسامبر سال گذشته مشاهده شد؛ زمانی که خریداران برای استفاده از یارانههایی که در آستانه پایان اعتبار بودند، به بازار هجوم آوردند. در نتیجه، سهم کامیونهای برقی برای مدت کوتاهی به ۵۳.۹ درصد رسید، اما تا ماه مارس مجدداً به حدود ۲۳ درصد کاهش یافت.
تعویض باتری؛ مزیتی که پذیرش کامیونهای برقی را سرعت بخشیده است
فناوری تعویض باتری (Battery Swapping) که تقریباً در بازارهای غربی وجود ندارد، یکی دیگر از موانع توسعه کامیونهای برقی را برطرف کرده است.
شرکت CATL برنامهریزی کرده است تا پایان سال جاری میلادی ۹۰۰ ایستگاه تعویض باتری کامیونهای سنگین راهاندازی کند و تعداد این ایستگاهها را در سال ۲۰۲۷ به ۲ هزار مورد برساند.
این شرکت همچنین در ماه اوت توافق کرد نزدیک به یکچهارم سهام شرکت Qiyuan Green Power، بزرگترین اپراتور شبکه تعویض باتری در چین، را خریداری کند.
باتریهای استاندارد این شبکه در حدود پنج دقیقه قابل تعویض هستند. این ویژگی عملاً یکی از مهمترین انتقادها به کامیونهای برقی، یعنی زمان طولانی شارژ باتری، را برطرف میکند؛ موضوعی که در سایر بازارهای جهان روند پذیرش این خودروها را کند کرده است.
شرکت BYD یکی از خودروسازان چینی است که به دنبال ورود به بازار کامیونهای برقی اروپا است.پیشی گرفتن کامیونهای برقی از کامیونهای LNG
کامیونهای برقی اکنون در حال پیشی گرفتن از کامیونهای مجهز به LNG هستند؛ فناوریای که زمانی بهعنوان جایگزین طبیعی گازوئیل در بخش حملونقل سنگین شناخته میشد.
دادههای کپلر نشان میدهد سهم کامیونهای LNG از ثبتنام کامیونهای سنگین جدید، از ۳۷ درصد در ماه مارس به ۱۱ درصد در ماه ژوئیه کاهش یافته است. در مقابل، سهم کامیونهای برقی در همین بازه زمانی از ۲۳ درصد به ۴۷ درصد افزایش پیدا کرده است.
در مجموع، این دو فناوری روزانه حدود ۶۸۰ هزار بشکه از مصرف گازوئیل را جایگزین میکنند.
با وجود این رشد چشمگیر، پیشبینی میشود تا پایان سال جاری میلادی، کامیونهای برقی تنها حدود ۸ درصد از کل ناوگان کامیونهای سنگین چین را تشکیل دهند.
فاصله قابلتوجه بازارهای غربی با چین
در همین حال، کشورهای غربی همچنان فاصله زیادی با چین دارند.
سهم کامیونهای برقی از ثبتنام کامیونهای سنگین جدید در اتحادیه اروپا تنها ۲.۵ درصد است و این رقم در بازار کامیونهای کلاس ۸ آمریکا (Class 8) بهمراتب کمتر از یک درصد برآورد میشود.
البته برخی کشورهای اروپایی عملکرد بهتری داشتهاند. سوئیس، نروژ، هلند و سوئد اخیراً از سهم ۱۰ درصدی کامیونهای برقی در بازار خود عبور کردهاند.
در آمریکا، قیمت یک کشنده برقی کلاس ۸ حدود ۲.۴ برابر نمونه دیزلی آن است. از سوی دیگر، اعتبارهای مالیاتی فدرال برای خودروهای تجاری برقیشده در سال ۲۰۲۵ پایان یافت و ایالت کالیفرنیا نیز در پی فشارهای دولت ترامپ، اجرای مقررات مربوط به ناوگان بدون آلایندگی را متوقف کرده است.
درس چین برای صنعت حملونقل سنگین جهان چیست؟
تجربه چین نشان میدهد که موفقیت در توسعه خودروهای سنگین برقی، به همان اندازه که به فناوری وابسته است، به ترتیب و زمانبندی اجرای سیاستها نیز بستگی دارد.
در مرحله نخست، یارانههای دولتی اختلاف قیمت خرید کامیونهای برقی و دیزلی را کاهش دادند. سپس توسعه شبکههای تعویض باتری، توجیه اقتصادی استفاده از این خودروها را از منظر هزینههای عملیاتی تقویت کرد.
به این ترتیب، شرکتهای حملونقل و بهرهبرداران ناوگان توانستند همان کاری را انجام دهند که همواره اولویت اصلی آنها بوده است: انتخاب کامیونی که از نظر هزینههای بهرهبرداری، اقتصادیترین گزینه باشد.
ممکن است بپسندید
-
کاهش فروش نسخه بنزینی فورد موستانگ نسبت به موستانگ Mach-E در سال 2024
-
لامبورگینی خودروی برقی آیندهاش را بر پایه پلتفرمی مشترک با آئودی، بنتلی و پورشه توسعه میدهد
-
شیشه جلو خودرو توسط مرسدس بنز به یک نمایشگر هولوگرافیک تبدیل می شود.
-
صدور فراخوان شرکت مرسدس-بنز برای شماری از مدلهای پلاگین هیبریدی AMG
-
کمپانی خودرو سازی فورد احتمالاً در سه سال آینده رشد چندانی در تولید نخواهد داشت.